


نحوه عملکرد قراردادهای آتی و CFDهای بدون تاریخ انقضا، هزینههای انتقال (Rollover) و شرایط معاملاتی
 اکتبر 02,2026
 By admin
موضوع انقضای قراردادهای آتی ممکن است تا زمانی که موقعیت معاملاتی در روز پایانی قرارداد همچنان باز است، صرفاً یک جزئیات فنیِ جزئی به نظر برسد. یک قرارداد آتی استاندارد نمیتواند تا ابد ادامه یابد؛ این قرارداد منقضی میشود و فعالیت معاملاتی به قراردادی جدیدتر با تاریخ انقضای دیرتر منتقل میگردد. اما در قراردادهای مابهالتفاوت (CFD) آتیِ بدون انقضا، این فرآیند به شکل متفاوتی مدیریت میشود؛ بدین صورت که موقعیت CFD میتواند باز بماند، در حالی که منبع قیمتگذاری از قرارداد آتیِ در حال انقضا به قرارداد بعدی تغییر میکند.
وقتی قرارداد آتی منقضی میشود، چه تغییراتی رخ میدهد؟
هر قرارداد آتی (Futures) تاریخ انقضای مشخصی دارد. با نزدیک شدن به آن تاریخ، بازار شروع به استفاده از قرارداد فعال بعدی میکند. این دو قرارداد ابزارهایی مجزا هستند و لزومی ندارد که با قیمت یکسانی معامله شوند؛ حتی زمانی که هر دو یک بازار پایه (Underlying Market) واحد را دنبال میکنند، قیمت یکی میتواند اندکی بالاتر یا پایینتر از دیگری باشد.
این تفاوت در مورد قراردادهای مابهالتفاوت (CFD) آتیِ بدون تاریخ انقضا (Non-Expiry Futures CFD) حائز اهمیت است، زیرا نمودار قیمت باید از قرارداد جدید پیروی کند. اگر قرارداد قدیمی با یک قیمت و قرارداد بعدی با قیمتی متفاوت معامله شوند، این جابهجایی ممکن است به صورت یک «شکاف» (Gap) در نمودار ظاهر شود. بدون اعمال تعدیل، این شکاف میتواند باعث شود که موقعیت معاملاتیِ باز، صرفاً به دلیل تغییر منبع قیمت، دچار تغییر ارزش (سود یا زیان ظاهری) به نظر برسد.
چگونه یک قرارداد CFD آتی بدون تاریخ انقضا، یک معامله را باز نگه میدارد
قرارداد CFD آتیِ بدون تاریخ انقضا (Non-Expiry Futures CFD) از قرارداد آتیِ فعالِ جاری پیروی میکند، اما خودِ CFD فاقد تاریخ انقضایی است که معاملهگر ملزم به مدیریت آن باشد. هنگامی که قرارداد پایه منقضی میشود، معامله CFD باز بسته نمیشود و معامله جدیدی نیز جایگزین آن نمیگردد؛ بلکه منبع قیمت تغییر میکند و سپس برای لحاظ کردن اختلاف قیمت (شکاف) میان دو قرارداد آتی، از یک تعدیل «رولاوور» (Rollover) استفاده میشود.
- موقعیت معاملاتی میتواند در حالی که قرارداد آتیِ پایه تغییر میکند، باز بماند.
- خودِ معامله در جریان «رولاوور» (انتقال به روز کاری بعد) جابهجا، بسته یا بازگشایی نمیشود.
- تعدیل «رولاوور» (انتقال قرارداد) اختلاف قیمت میان قرارداد در حال انقضا و قرارداد جدید را لحاظ میکند.
چرا تعدیل ناشی از انتقال قرارداد (Rollover) اهمیت دارد
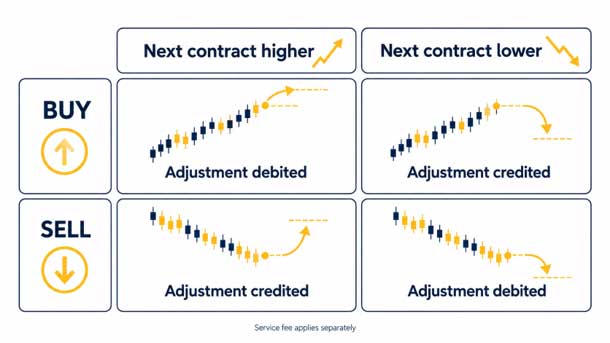
هدف از تعدیل «رولاوور» (Rollover)، تفکیکِ تغییرِ قرارداد از نوسان واقعی بازار است. اگر قرارداد جدید با قیمتی پایینتر آغاز شود، یک موقعیت خرید (BUY) پس از این تغییر، سود/زیان شناور کمتری را نشان خواهد داد؛ و اگر قرارداد جدید با قیمتی بالاتر شروع شود، همان موقعیت خرید، سود/زیان شناور بیشتری را نمایش میدهد. این وضعیت برای موقعیت فروش (SELL) دقیقاً برعکس است.
تعدیل موجودی (Balance Adjustment) در جهتی مخالفِ آن شکافِ نموداری عمل میکند. صرفنظر از هرگونه کارمزدِ قیدشده در شرایط معاملاتی کارگزار، آن شکاف و این تعدیل، اثر یکدیگر را خنثی میکنند. بدین معنا که فرآیند رولاوور به خودی خود، ارزش کلی موقعیت معاملاتی را به شکلی مصنوعی تغییر نمیدهد.
| موقعیت | قرارداد جدید پایینتر از قرارداد فعلی است. | قرارداد جدید بالاتر از قرارداد فعلی است. |
|---|---|---|
| موقعیت خرید | سود و زیان شناور کاهش مییابد، بنابراین تعدیل مربوطه بستانکار میشود. | سود و زیان شناور افزایش مییابد، بنابراین مبلغ تعدیل بدهکار میشود. |
| موقعیت فروش | سود و زیان شناور افزایش مییابد، بنابراین مبلغ تعدیل بدهکار میشود. | سود و زیان شناور کاهش مییابد، بنابراین تعدیل مربوطه بستانکار میشود. |
انتقال (رولاوور) چه زمانی انجام میشود؟
تمدید قرارداد زمانی اتفاق میافتد که قرارداد آتی اصلی به سررسید خود برسد. زمان دقیق آن به تقویم بورس برای آن محصول بستگی دارد، بنابراین هیچ تاریخ تمدید واحدی برای هر قرارداد شاخص، فلز یا انرژی وجود ندارد. در عمل، معاملهگران باید زمان تمدید اعلام شده را بدانند زیرا فقط موقعیتهایی که در آن نقطه باز میمانند تحت تأثیر قرار میگیرند.
معامله قراردادهای مابهالتفاوت (CFD) آتی بدون تاریخ انقضا با Amber Markets
کارگزاری Amber Markets امکان معامله قراردادهای مابهالتفاوت (CFD) بر روی قراردادهای آتی بدون تاریخ انقضا (Non-Expiry Futures) را از طریق پلتفرم MetaTrader 5 فراهم میکند. مجموعه فعلی شامل نه نماد معاملاتی در دستههای شاخصهای اصلی، انرژی و فلزات است. نمادهای این ابزارها با پسوند ft.c مشخص شده و در متاتریدر ۵ در مسیر Symbols > Futures Non-Expiry قابل مشاهده هستند. تمامی ساعات معاملاتی ذکرشده در ادامه، بر اساس منطقه زمانی GMT+3 تنظیم شدهاند.
نمای راهاندازی محصول
- نه ابزار آتی بدون تاریخ انقضا در دسترس هستند.
- هزینه سوآپ یا تأمین مالی شبانه (Overnight Financing) دریافت نمیشود.
- هیچگونه کارمزدی دریافت نمیشود، در حالی که اسپرد به صورت شناور باقی میماند.
- حداکثر اهرم (لوریج) تا ۱:۱۰۰ است و به نوع ابزار معاملاتی بستگی دارد.
- زمانی که یک موقعیت واجد شرایط در انقضای قرارداد آتی پایه باز بماند، تعدیل جابجایی و 1٪ کارمزد خدمات جابجایی اعمال می شود.
ابزارهای آتی بدون تاریخ انقضا (دائمی)
| # | نماد | محصول | دستهبندی | ارز |
|---|---|---|---|---|
| 1 | DOWft.c | Dow Jones 30 (DJIA30) | Index | USD |
| 2 | GERft.c | Germany DAX 40 | Index | EUR |
| 3 | NASft.c | NASDAQ 100 | Index | USD |
| 4 | SPXft.c | S&P 500 | Index | USD |
| 5 | USDXft.c | US Dollar Index | Index | USD |
| 6 | UKOft.c | Brent Crude Oil | Energy | USD |
| 7 | WTIft.c | WTI Crude Oil (West Texas) | Energy | USD |
| 8 | XAUft.c | Gold vs US Dollar | Metals | USD |
| 9 | XAGft.c | Silver vs US Dollar | Metals | USD |
مشخصات قرارداد و وجه تضمین
حجم قرارداد بر مبنای هر «لات» (Lot) تعیین میشود. حداقل و حداکثر حجم معامله، گام تغییر حجم (Lot step)، مارجین، اهرم (Leverage) و سطوح توقف (Stop levels) بسته به نوع نماد معاملاتی متفاوت هستند؛ بنابراین، پیش از ثبت سفارش باید این مقادیر بررسی شوند.
مارجین به عنوان درصدی از ارزش اسمی موقعیت معاملاتی و با استفاده از فرمول «قیمت × حجم قرارداد × تعداد لات» محاسبه میشود. برای مثال، ارزش اسمی ۱ لات از نماد XAUft.c با قیمت ۴٬۱۷۶٫۰۰، برابر با ۴۱۷٬۶۰۰ دلار آمریکا است. با در نظر گرفتن الزام مارجین ۱ درصدی، مبلغ مارجین مورد نیاز حدود ۴٬۱۷۶ دلار خواهد بود. این مبلغ همزمان با تغییر قیمت بازار، تغییر میکند.
اندازه قرارداد و محدودیتهای معاملاتی
| نماد | حجم قرارداد | ارقام | حداقل لات | حداکثر لات | پله ورودی محوطه |
|---|---|---|---|---|---|
| DOWft.c | 10 | 2 | 0.01 | 100 | 0.01 |
| GERft.c | 25 | 1 | 0.01 | 100 | 0.01 |
| NASft.c | 20 | 2 | 0.01 | 100 | 0.01 |
| SPXft.c | 50 | 2 | 0.01 | 100 | 0.01 |
| USDXft.c | 100 | 3 | 0.01 | 100 | 0.01 |
| UKOft.c | 1,000 | 3 | 0.01 | 20 | 0.01 |
| WTIft.c | 1,000 | 3 | 0.01 | 20 | 0.01 |
| XAUft.c | 100 | 2 | 0.01 | 30 | 0.01 |
| XAGft.c | 5,000 | 3 | 0.01 | 30 | 0.01 |
مارجین، اهرم و حد ضرر
| نماد | حاشیه | اهرم | سطح حد ضرر |
|---|---|---|---|
| DOWft.c | 1% | 1:100 | 10 points |
| GERft.c | 1% | 1:100 | 10 points |
| NASft.c | 1% | 1:100 | 10 points |
| SPXft.c | 1% | 1:100 | 10 points |
| USDXft.c | 2% | 1:50 | 10 points |
| UKOft.c | 5% | 1:20 | 10 points |
| WTIft.c | 5% | 1:20 | 10 points |
| XAUft.c | 1% | 1:100 | 10 points |
| XAGft.c | 1% | 1:100 | 10 points |
شرایط معاملاتی
| وضعیت | جزئیات |
|---|---|
| Instrument type | CFD on futures, cash-settled, no physical delivery |
| Spread | Floating |
| Swap / overnight fee | None |
| Commission | None |
| Rollover | Adjustment plus service fee at the expiry of the underlying futures contract |
| Execution | Market execution |
| Order types | Market, Limit, Stop and Stop-Limit orders, plus Stop Loss and Take Profit |
| Pending order validity | Good Till Cancelled (GTC), or with an expiry you set |
| Chart prices | Based on the Bid price |
| Hedged margin (Brent, WTI) | Calculated on the larger leg |
| Profit & loss currency | USD for all products, except GERft.c (EUR). EUR amounts are converted to your account currency. |
| Platform | MetaTrader 5 |
ساعات معاملاتی (GMT+3)
ارائه قیمتها و انجام معاملات در بازههای زمانی زیر امکانپذیر است. بازار در روزهای شنبه و یکشنبه تعطیل است. تعطیلات رسمی ممکن است باعث تغییر این ساعات شود و «امبر مارکتس» (Amber Markets) در چنین مواردی، پیشاپیش به مشتریان اطلاعرسانی خواهد کرد.
| نماد | محصول | دوشنبه | سهشنبه تا پنجشنبه | جمعه |
|---|---|---|---|---|
| DOWft.c | Dow Jones 30 (DJIA30) | 01:00 – 23:59 | 01:00 – 23:59 | 01:00 – 23:57 |
| GERft.c | Germany DAX 40 | 03:15 – 22:58 | 03:15 – 22:58 | 03:15 – 22:58 |
| NASft.c | NASDAQ 100 | 01:00 – 23:59 | 01:00 – 23:59 | 01:00 – 23:57 |
| SPXft.c | S&P 500 | 01:00 – 23:59 | 01:00 – 23:59 | 01:00 – 23:57 |
| USDXft.c | US Dollar Index | 03:00 – 23:58 | 03:00 – 23:58 | 03:00 – 23:55 |
| UKOft.c | Brent Crude Oil | 01:00 – 24:00 | 03:00 – 24:00 | 03:00 – 23:55 |
| WTIft.c | WTI Crude Oil (West Texas) | 01:00 – 23:59 | 01:00 – 23:59 | 01:00 – 23:55 |
| XAUft.c | Gold vs US Dollar | 01:00 – 23:59 | 01:00 – 23:59 | 01:00 – 23:57 |
| XAGft.c | Silver vs US Dollar | 01:00 – 23:59 | 01:00 – 23:59 | 01:00 – 23:57 |
نحوه مدیریت رولاوور (Rollover) در Amber Markets
پیش از هر عملیات «رولاوور» (انتقال قرارداد به دوره بعد)، شرکت Amber Markets جزئیات مربوطه را از طریق ایمیل به مشتریان اطلاع میدهد؛ این اطلاعات شامل نام محصول، تاریخ و زمان دقیق (به وقت GMT+3)، قیمتهای فعلی و برآوردی قرارداد جدید، اختلاف قیمت تخمینی و کارمزد خدمات است. قیمتهای ذکر شده در آن اطلاعیه صرفاً برآورد هستند و در تعدیل نهایی، از قیمتهای واقعی قرارداد در زمان انجام رولاوور استفاده میشود.
معامله باز همچنان پابرجا میماند. آنچه در حساب اعمال میشود، شامل مبلغ تعدیل رولاوور و کارمزد خدمات مربوطه است که هر دو در موجودی حساب ثبت میشوند.
فرمول انتقال (رولاوور)
| گام | فرمول |
|---|---|
| 1. Price Difference | New Contract Price – Current Contract Price |
| 2. Gross Adjustment (BUY) | -1 x Price Difference x Lot Size x Contract Size |
| 2. Gross Adjustment (SELL) | +1 x Price Difference x Lot Size x Contract Size |
| 3. Service Fee | |Gross Adjustment| x 1% |
| 4. Final Posted Amount | Gross Adjustment – Service Fee |
مبلغ نهاییِ ثبتشدهی مثبت به موجودی اضافه (بستانکار) میشود، در حالی که مبلغ منفی از آن کسر (بدهکار) میگردد. کارمزد خدمات ۱ درصدی در هر دو حالت اعمال میشود.
نمونه عملی: WTIft.c، حجم ۰٫۱۰ لات
فرض کنید قیمت فعلی قرارداد ۷۴٫۵۷ و قیمت جدید قرارداد ۷۴٫۰۰ باشد. با در نظر گرفتن حجم قرارداد ۱۰۰۰ واحدی، اختلاف قیمت برابر است با ۷۴٫۰۰ منهای ۷۴٫۵۷ که میشود ۰٫۵۷- .
| خرید ۰.۱۰ لات | فروش ۰٫۱۰ لات | |
|---|---|---|
| Gross Adjustment | -1 x (-0.57) x 0.10 x 1,000 = +57.00 | +1 x (-0.57) x 0.10 x 1,000 = -57.00 |
| Service Fee (1%) | |57.00| x 1% = 0.57 | |-57.00| x 1% = 0.57 |
| Final Posted Amount | 57.00 – 0.57 = +56.43 USD (credit) | -57.00 – 0.57 = -57.57 USD (debit) |
در حالت خرید (BUY)، قیمت قرارداد جدید ۰.۵۷ واحد پایینتر است؛ بنابراین سود/زیان شناور (Floating P/L) به میزان ۵۷.۰۰ دلار کاهش مییابد. یک اعتبار (Credit) معادل ۵۷.۰۰ دلار این تغییر را خنثی میکند و سپس کارمزد خدمات به مبلغ ۰.۵۷ دلار کسر میشود. در نتیجه، مبلغ نهایی ثبتشده برابر با ۵۶.۴۳+ دلار است.
در حالت فروش (SELL)، همان قیمت پایینتر قرارداد باعث افزایش ۵۷.۰۰ دلاری سود/زیان شناور میشود. یک بدهی (Debit) معادل ۵۷.۰۰ دلار این تغییر را خنثی میکند و کارمزد خدمات (۰.۵۷ دلار) نیز کسر میگردد. بنابراین، مبلغ نهایی ثبتشده برابر با ۵۷.۵۷- دلار است.
ارزش رولاوور (Rollover) به ازای هر ۱.۰ واحد اختلاف قیمت
برای یک برآورد سریع، کار را با ارزشِ اختلاف قیمت ۱٫۰۰ واحدی برای یک «لات» (lot) آغاز کنید. عدد زیر را در اختلاف قیمت واقعی و حجم موقعیت معاملاتی (position size) ضرب کنید تا میزان تعدیل ناخالص برآورد شود.
| نماد | محصول | حجم قرارداد | ارزش به ازای هر ۱.۰۰ واحد اختلاف قیمت (۱ لات) |
|---|---|---|---|
| DOWft.c | Dow Jones 30 (DJIA30) | 10 | 10 USD |
| GERft.c | Germany DAX 40 | 25 | 25 EUR |
| NASft.c | NASDAQ 100 | 20 | 20 USD |
| SPXft.c | S&P 500 | 50 | 50 USD |
| USDXft.c | US Dollar Index | 100 | 100 USD |
| UKOft.c | Brent Crude Oil | 1,000 | 1,000 USD |
| WTIft.c | WTI Crude Oil (West Texas) | 1,000 | 1,000 USD |
| XAUft.c | Gold vs US Dollar | 100 | 100 USD |
| XAGft.c | Silver vs US Dollar | 5,000 | 5,000 USD |
برای مثال، نماد XAUft.c دارای حجم قرارداد ۱۰۰ است. اگر اختلاف قیمت ۵٫۰۰- و حجم موقعیت معاملاتی ۰٫۵۰ لات باشد، مبلغ ناخالص تعدیل خرید (BUY Gross Adjustment) برابر است با: ۱- × (۵٫۰۰-) × ۰٫۵۰ × ۱۰۰ = ۲۵۰٫۰۰+ دلار آمریکا. کارمزد خدمات ۱ درصدی معادل ۲٫۵۰ دلار آمریکا است که در نهایت مبلغ نهایی ثبتشده را به ۲۴۷٫۵۰+ دلار آمریکا میرساند.
قوانین کلیدی مربوط به انتقال (Rollover) که باید به خاطر داشت
- Rollover فقط برای موقعیت هایی اعمال می شود که در زمان rollover اعلام شده باز می شوند. موقعیتی که قبل از آن زمان بسته شده است تحت تأثیر قرار نمی گیرد.
- موقعیتهایی که پس از بازگرداندن زمان باز میشوند تحت تأثیر قرار نمیگیرند زیرا با قیمت قرارداد جدید باز میشوند.
- معامله جابهجا نمیشود. تعدیل ناشی از انتقال به دوره بعد (Rollover) و کارمزد خدمات ۱ درصدی در موجودی حساب اعمال میشوند.
- قیمتهای مندرج در اعلامیه تمدید (رولاوور)، برآوردی هستند. در تعدیل نهایی، از قیمتهای واقعی قرارداد در زمان تمدید استفاده میشود.
- تعدیلهای GERft.c بر حسب یورو محاسبه و به ارز حساب تبدیل میشوند.
- باید مارجین آزاد کافی در دسترس باشد، زیرا بدهی (دبیت) موجب کاهش موجودی، ارزش خالص (Equity) و سطح مارجین میشود.
خلاصه هزینهها
| هزینه | قراردادهای مابهالتفاوت (CFD) آتی بدون تاریخ انقضا |
|---|---|
| Spread | Floating |
| Commission | None |
| Swap / overnight financing | None |
| Rollover | Price-gap adjustment plus a 1% service fee, only at the expiry of the underlying contract |
هشدار ریسک
قراردادهای مابهالتفاوت (CFD) ابزارهایی پیچیده و دارای اهرم (لوریج) هستند و ریسک بالایی برای از دست دادن سریع سرمایه به همراه دارند. شما باید بررسی کنید که آیا سازوکار CFDها را درک میکنید و آیا توانایی پذیرش ریسک بالای از دست دادن سرمایه خود را دارید یا خیر. عملکرد گذشته، شاخصی قابلاطمینان برای نتایج آینده نیست. مشخصات، ساعات معاملاتی و شرایط رولاوور (انتقال موقعیت معاملاتی به روز بعد) ممکن است تغییر کنند. آخرین مقادیر همواره در بخش مشخصات نماد در پلتفرم MetaTrader 5 نمایش داده میشوند.